Construindo um “microcaixa” emocional e financeiro
Quando se fala em segurança financeira, a imagem que costuma aparecer é bastante previsível: dinheiro investido, casa própria, aposentadoria garantida, uma boa reserva no banco e patrimônio suficiente para atravessar os próximos anos sem grandes preocupações.
É uma imagem confortável. O problema é que ela está muito distante da realidade de muita gente que chega aos 50.
Há quem chegue nessa idade com patrimônio, investimentos e uma carreira consolidada. Há também quem chegue pagando financiamento, sustentando filhos, ajudando os pais, enfrentando uma separação, reconstruindo a carreira, pagando dívidas ou descobrindo que aquilo que parecia uma vida financeira razoavelmente organizada dependia demais do salário do mês seguinte.
Para essa segunda pessoa, dizer que segurança financeira significa ter seis ou doze meses de despesas guardadas pode ser tecnicamente correto, mas pouco útil naquele momento. Quando alguém está tentando descobrir como pagar as contas das próximas semanas, uma reserva de dezenas de milhares de reais parece pertencer a outro universo.
Talvez seja necessário começar por uma definição menos grandiosa.
Segurança financeira começa quando um imprevisto deixa de ser uma catástrofe.
E existe uma diferença enorme nisso.
Segurança financeira não começa na riqueza
Imagine duas pessoas.
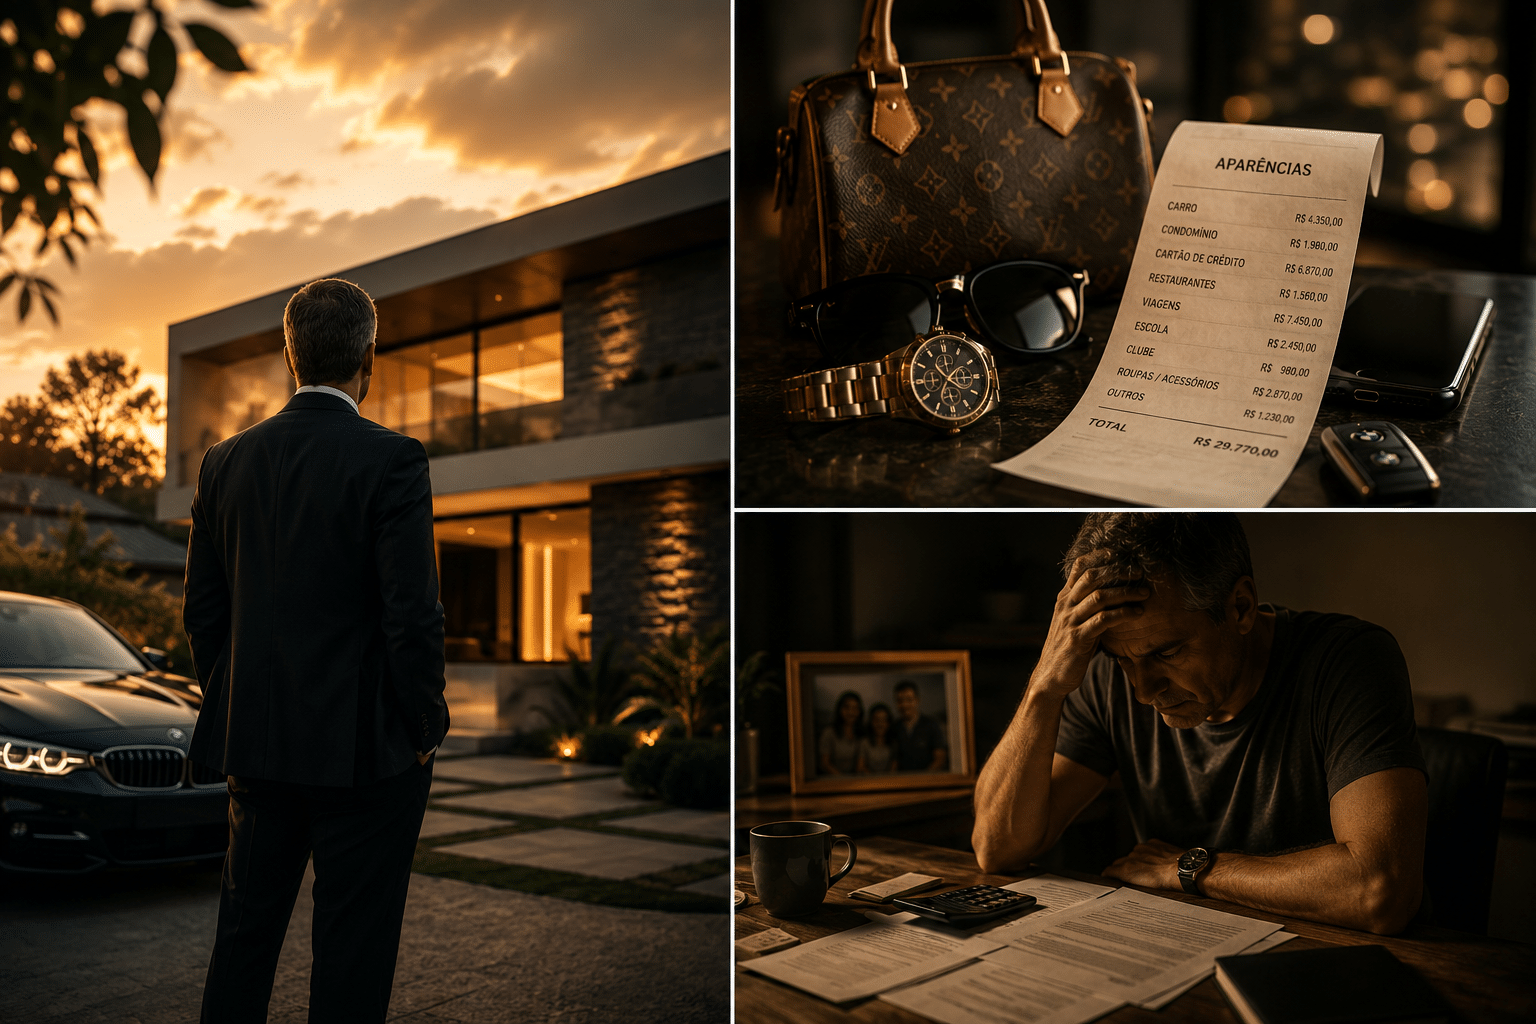
A primeira ganha R$ 15 mil por mês, mas gasta praticamente tudo. Tem um carro caro financiado, cartão sempre próximo do limite, prestações acumuladas e um padrão de vida que exige que o próximo salário chegue rigorosamente na data prevista.
A segunda ganha R$ 6 mil, mantém despesas menores, não carrega dívidas caras e conseguiu acumular algum dinheiro para emergências.
Qual das duas está financeiramente mais segura?
O salário isoladamente não responde.
Renda é importante, patrimônio também, mas segurança financeira envolve uma terceira coisa que frequentemente passa despercebida: margem.
Margem é o espaço entre aquilo que acontece e o desespero.
É poder receber uma conta inesperada sem precisar imediatamente recorrer ao cartão. É um conserto no carro continuar sendo um problema, mas não significar escolher qual boleto ficará atrasado. É perder um cliente e ter algumas semanas para procurar outro sem aceitar a primeira proposta ruim que aparecer.
A transcrição que deu origem a esta série chama essa primeira margem de microcaixa. A proposta não é começar pela reserva ideal recomendada nos manuais financeiros, mas por um valor pequeno e real, determinado pelo custo mínimo de vida de cada pessoa. Até esse primeiro bloco existir, trabalhos extras, objetos vendidos e outras entradas extraordinárias ajudam a construir esse colchão inicial.
A ideia parece modesta porque é modesta. E talvez justamente por isso funcione como primeiro objetivo.
Quem começa com R$ 500 não precisa olhar imediatamente para R$ 100 mil. Precisa chegar aos primeiros R$ 1.000. Depois pode buscar R$ 2.000, R$ 5.000 e continuar aumentando a distância entre si e o caos.
Existe algo psicologicamente importante acontecendo nesse processo. Você começa a recuperar margem.
O dinheiro também ocupa espaço na cabeça
Quem já passou por um período de aperto financeiro conhece um fenômeno difícil de explicar para quem nunca viveu isso. A conta não fica apenas sobre a mesa. Ela acompanha você. Experiência própria.
Você está trabalhando e lembra do cartão. Está dirigindo e começa a calcular o que vence na semana seguinte. Deita para dormir e faz contas. Acorda e faz outras. Uma despesa de R$ 300 parece ocupar um espaço mental desproporcional ao próprio valor porque o problema não são apenas aqueles R$ 300. É não saber de onde eles sairão. Isso tem consequências que vão além do desconforto.
Um conhecido estudo publicado na revista Science em 2013 encontrou evidências de que preocupações financeiras podem consumir recursos mentais e prejudicar temporariamente o desempenho cognitivo. Em um dos experimentos, pensar em problemas financeiros reduziu o desempenho dos participantes de menor renda; em outro, agricultores apresentaram desempenho cognitivo pior antes da colheita, quando estavam financeiramente mais apertados, do que depois dela.
É importante não transformar esse resultado numa frase fácil do tipo “pobreza reduz inteligência”. Não é isso. A própria interpretação dos pesquisadores aponta para o peso das preocupações financeiras ocupando recursos mentais que poderiam ser usados em outras tarefas, e trabalhos posteriores mostram que alguns efeitos da chamada escassez são mais complexos e menos uniformes do que as primeiras formulações sugeriam.
A ideia útil para a vida cotidiana é mais simples: preocupação permanente cobra espaço mental.
Por isso o microcaixa não serve somente para pagar coisas.
- Ele compra tempo.
- Compra alguns dias para pensar.
- Compra a possibilidade de dizer “vou analisar” antes de aceitar uma proposta.
- Compra uma noite de sono um pouco menos ocupada por contas.
E começa a construir aquilo que poderíamos chamar de microcaixa emocional.
Existe também um microcaixa emocional
Não estou sugerindo transformar dinheiro em terapia ou fingir que uma reserva bancária resolve problemas emocionais. A relação é outra.
Quando toda decisão financeira precisa ser tomada sob pressão, você perde margem para escolher.
Imagine alguém que perdeu o emprego aos 52 anos e não possui nenhuma reserva. Surge uma oportunidade profissional pagando muito menos do que recebia anteriormente. Talvez seja uma proposta ruim. Talvez não aproveite sua experiência. Talvez exista uma oportunidade melhor daqui a duas semanas.
Mas duas semanas custam dinheiro.
Sem nenhuma margem, a pergunta deixa de ser “essa oportunidade faz sentido?” e passa a ser “consigo dizer não?”.
É aí que o caixa financeiro começa a produzir um efeito emocional. Ter algum dinheiro guardado permite suportar o desconforto de esperar.
Isso aparece de maneira interessante na própria transcrição. Mais adiante, quando o assunto passa para experiência profissional e precificação, o microcaixa reaparece como fonte de serenidade para negociar: quem possui alguma margem pode recusar uma proposta que não compensa e esperar pela próxima oportunidade. O caixa dá coragem para negociar; uma negociação melhor aumenta a renda; a renda ajuda a construir patrimônio; e o patrimônio amplia novamente a liberdade.
Perceba que estamos falando de algo muito maior do que guardar dinheiro. Estamos falando de recuperar poder de escolha.
VOCÊ TAMBÉM PODE GOSTAR:
Depois dos 50, margem importa ainda mais
Aos 25 anos, perder tudo é terrível, mas existe uma vantagem objetiva: tempo.
Você pode cometer erros, reconstruir, errar novamente, trocar de profissão três vezes e ainda ter décadas de vida produtiva pela frente.
Depois dos 50, a relação com o tempo muda.
Isso não significa que seja tarde para reconstruir. Significa apenas que o preço da fragilidade aumenta. A própria transcrição trabalha bem essa tensão: algumas oportunidades realmente ficaram para trás, mas concluir que todas ficaram seria igualmente falso. Vinte ou trinta anos ainda representam um período enorme para construir algo sólido.
Por isso segurança financeira nessa fase talvez devesse ser pensada menos como acumulação e mais como resistência.
Quanto tempo você consegue atravessar uma dificuldade sem desmontar sua vida?
- Um mês?
- Uma semana?
- Dois dias?
Quanto menor a resposta, maior sua fragilidade. Essa pergunta pode ser mais reveladora do que “quanto você ganha?”.
O primeiro objetivo é aumentar a distância do abismo
Existe um problema na maneira como normalmente estabelecemos metas financeiras. Começamos grandes demais.
R$ 100 mil investidos. Um milhão para aposentadoria. Renda passiva de R$ 10 mil. Independência financeira.
Essas metas podem fazer sentido em algum momento, mas são péssimos primeiros marcos para quem ainda está vulnerável.
Se você possui zero de reserva, R$ 1.000 mudam mais sua vida do que a distância matemática entre R$ 1.000 e R$ 1 milhão sugere.
Porque os primeiros R$ 1.000 talvez impeçam que uma emergência de R$ 700 vá para um cartão de crédito. Se isso evita uma dívida, os mesmos R$ 1.000 continuam produzindo consequências meses depois.
O próximo objetivo poderia ser uma semana do seu custo essencial. Depois duas. Depois um mês. E assim sucessivamente.
A construção deixa de parecer uma tentativa desesperada de alcançar um número gigantesco e passa a ser uma sucessão de pequenas ampliações de margem.
Essa lógica aparece de maneira muito humana na transcrição: durante a reconstrução, cada dia deveria afastar a pessoa alguns centímetros do abismo. Não metros, centímetros. A mudança real seria demonstrada por pequenos gestos concretos, não por discursos sobre uma nova vida.
Essa talvez seja uma das melhores definições de reconstrução financeira depois dos 50.
Afastar-se alguns centímetros do abismo, repetidamente.
Como construir seu primeiro microcaixa
O primeiro passo não é escolher um investimento. É descobrir quanto custa manter sua vida funcionando no modo essencial.
Moradia, alimentação, energia, água, transporte, medicamentos, compromissos indispensáveis. Não estamos calculando seu padrão normal de consumo, mas aquilo que você precisaria para atravessar um período difícil.
Suponha que esse número seja R$ 3.500 mensais.
Não transforme imediatamente R$ 21 mil, equivalentes a seis meses, em sua primeira meta. Isso pode vir depois.
Comece por R$ 1.000.
Chegou?
Agora tente R$ 2.000.
Depois procure alcançar o equivalente a uma semana do seu custo essencial. Em seguida, quinze dias. Depois um mês.
A velocidade dependerá da realidade de cada pessoa. Para alguém serão alguns meses; para outra, muito mais. Comparar velocidades aqui é inútil. O que importa é a direção.
E existe uma regra importante: esse dinheiro precisa deixar de funcionar como extensão da conta corrente.
Microcaixa não é dinheiro para promoção, viagem, restaurante, celular novo ou aquela compra que “apareceu numa oportunidade imperdível”.
Ele existe justamente para criar distância entre você e decisões tomadas sob pressão.
É dinheiro parado? Em certo sentido, sim.
Mas a pergunta correta talvez seja: o que ele está comprando enquanto parece parado?
Está comprando margem.
O microcaixa emocional também precisa ser construído
Existe outra reserva que não aparece no aplicativo do banco.
Você precisa reconstruir sua tolerância ao desconforto.
Guardar dinheiro quando existe pouco exige dizer não para algumas coisas que você poderia comprar. Exige suportar a sensação de possuir R$ 2.000 na conta e agir como se aquele dinheiro não estivesse disponível. Isso é mais difícil do que parece.
Durante anos fomos ensinados a interpretar dinheiro disponível como dinheiro para gastar. A reconstrução exige mudar essa relação. O dinheiro guardado passa a representar uma função, não uma oportunidade de consumo.
Essa mudança produz algo interessante: aos poucos, você começa a confiar mais em si mesmo.
Você percebe que consegue atravessar um mês sem tocar naquela reserva. Depois outro. Surge uma despesa desejável, você pensa e decide não gastar. Alguma coisa muda silenciosamente.
Não é apenas o saldo que cresceu. Sua confiança na própria capacidade de administrar a vida também cresceu. Esse é o microcaixa emocional.
Ele é composto por pequenas evidências de que você consegue lidar com problemas sem entrar imediatamente em pânico, adiar gratificações quando necessário, dizer não, negociar, esperar e escolher.
A segurança financeira começa a deixar de ser um número. Passa a ser uma postura.
Talvez riqueza seja outra conversa
Pode chegar o momento de falar sobre investimentos, juros compostos, patrimônio, aposentadoria e independência financeira. Todos são assuntos importantes. Mas existe uma etapa anterior que merece muito mais atenção.
- Antes de procurar liberdade financeira, construa segurança.
- Antes de procurar segurança, construa margem.
- E antes de construir uma grande margem, construa uma pequena.
Esse é o valor do microcaixa.
R$ 1.000 não tornam ninguém rico. Talvez nem resolvam uma emergência grande. Porém, para quem não tinha nada, representam a primeira pequena barreira entre um problema e o desespero.
Depois vêm R$ 2.000. Depois R$ 5.000. Depois algumas semanas de despesas.
Em algum momento você percebe que algo mudou. O carro quebra e você fica irritado, mas não desesperado. Uma conta inesperada chega e você faz contas, mas dorme. Um cliente vai embora e você procura outro sem aceitar qualquer coisa no dia seguinte. Talvez segurança financeira seja isso muito antes de ser qualquer outra coisa.
A capacidade de continuar escolhendo quando alguma coisa dá errado.
E depois dos 50, quando tempo, experiência e dinheiro precisam trabalhar juntos, poucas coisas valem tanto quanto recuperar esse direito.
Leia também
Para continuar essa conversa, vale retornar a “Você Não Precisa Ficar Rico Depois dos 50, Precisa Parar de Ser Frágil”, porque ele estabelece a ideia que sustenta este texto: antes da busca por riqueza existe a necessidade de construir resistência.
Também vale seguir para “O Maior Patrimônio Depois dos 50 Não Está no Banco”, em que ampliamos o conceito de patrimônio para incluir reputação, experiência, saúde e capacidade de continuar produzindo valor.
E “Seu Maior Ativo Não É Dinheiro” complementa diretamente este artigo ao discutir como clareza e tranquilidade influenciam decisões financeiras melhores.
Próximo artigo
O Que Vale Mais: Experiência ou Capacidade de Vendê-la?
Como monetizar décadas de conhecimento.
Você pode ter trabalhado durante trinta anos, resolvido problemas que um profissional mais jovem nunca encontrou e acumulado conhecimento que nenhum curso ensina.
Ainda assim, o mercado pode pagar pouco por tudo isso.
No próximo artigo, vamos entrar em uma questão especialmente incômoda depois dos 50: experiência possui valor por si mesma ou só passa a valer quando aprendemos a transformá-la em algo que outras pessoas entendem, desejam e estão dispostas a pagar?
Talvez o próximo patrimônio a construir não esteja na conta bancária.
Talvez já esteja dentro de você, esperando ser melhor empacotado.