JL Collins apresenta uma visão de riqueza que vai além do dinheiro acumulado. Uma reflexão sobre independência financeira, escolhas conscientes e a importância de construir uma vida em que o dinheiro trabalhe a nosso favor — especialmente depois dos 50.
Existe uma contradição curiosa na maneira como lidamos com o dinheiro. Passamos boa parte da vida trabalhando para conquistá-lo, mas raramente paramos para perguntar quanto dele seria suficiente para vivermos com tranquilidade. Queremos ganhar mais, melhorar de vida, comprar uma casa, trocar de carro, viajar e oferecer conforto à família. Nada disso é necessariamente errado. O problema começa quando a busca por dinheiro se transforma numa corrida sem linha de chegada.
Depois dos 50, essa contradição costuma ficar mais evidente. O tempo ganha outra dimensão, as preocupações com aposentadoria aumentam e aquela sensação de que ainda teremos décadas para corrigir qualquer decisão financeira começa a perder força. Ao mesmo tempo, percebemos que muitas coisas pelas quais trabalhamos tanto já não possuem a importância que imaginávamos.
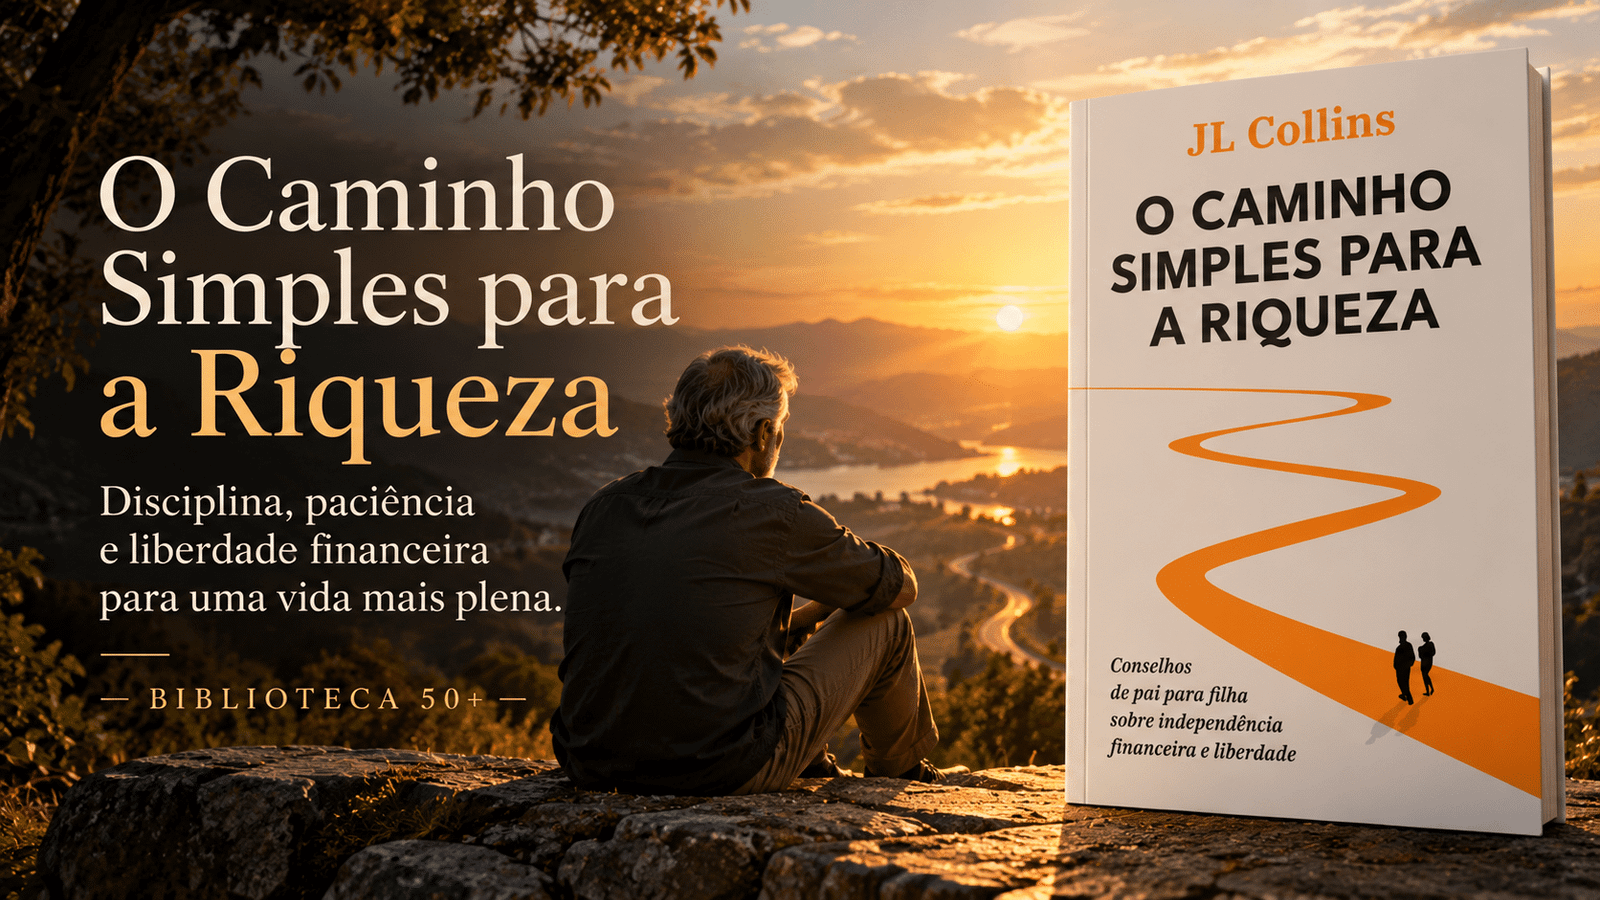
É nesse ponto que O Caminho Simples para a Riqueza, de JL Collins, se torna uma leitura especialmente interessante.
O livro não apresenta uma fórmula milagrosa para enriquecer rapidamente. Também não promete transformar qualquer pessoa em milionária por meio de investimentos secretos ou operações sofisticadas. Sua proposta é quase o oposto: mostrar que a construção de patrimônio pode ser relativamente simples em seus princípios, embora exija disciplina, paciência e disposição para resistir aos impulsos que frequentemente sabotam nossas decisões.
E talvez sua contribuição mais importante seja justamente esta: o objetivo de construir riqueza não deveria ser impressionar outras pessoas, mas conquistar liberdade para viver de acordo com as próprias escolhas.
Um pai, uma filha e uma conversa sobre liberdade
A origem de O Caminho Simples para a Riqueza ajuda a entender por que a obra se diferencia de tantos outros livros financeiros.
JL Collins começou a organizar suas ideias sobre dinheiro e investimentos a partir de conversas com sua filha. Ele queria transmitir conhecimentos que considerava fundamentais para que ela pudesse construir uma vida financeiramente independente, sem precisar se tornar especialista em mercado financeiro.
A filha, entretanto, não demonstrava o mesmo entusiasmo do pai pelo assunto. Isso levou Collins a reunir seus ensinamentos por escrito, inicialmente em textos publicados em seu blog. Com o tempo, esse material deu origem ao livro The Simple Path to Wealth, publicado originalmente em 2016.
Essa história importa porque revela a intenção por trás da obra. Collins não escreve para investidores profissionais, mas para pessoas comuns que precisam lidar com dinheiro enquanto trabalham, criam filhos, enfrentam imprevistos e tentam construir algum futuro.
Seu ponto de partida é simples: ninguém deveria precisar dedicar a vida inteira ao estudo dos mercados financeiros para conseguir cuidar razoavelmente bem do próprio patrimônio.
Há uma diferença enorme entre compreender os princípios essenciais do dinheiro e transformar os investimentos em uma ocupação permanente. Collins defende que a maioria das pessoas pode se beneficiar muito mais de uma estratégia simples, consistente e de longo prazo do que da tentativa de encontrar oportunidades extraordinárias a cada semana.
Para quem passou dos 50 e começa a perceber que o tempo é um recurso tão importante quanto o dinheiro, essa distinção ganha um significado especial.

“O dinheiro pode comprar muitas coisas, porém a mais valiosa delas é a liberdade. Liberdade de fazer o que quiser e trabalhar para quem você respeita.” – JL Collins.
A mensagem mais importante deste livro é a da independência financeira. E, para JL Collins, há um caminho simples para chegar lá.
Este livro nasceu de uma série de cartas sobre dinheiro e investimentos que ele escreveu a sua filha, Jessica, quando ela era adolescente. As cartas viraram textos no blog do autor e ganharam leitores em vários países.
A verdadeira riqueza é poder dizer não
Uma das ideias mais interessantes de Collins é a relação entre dinheiro e autonomia.
Normalmente, associamos riqueza à capacidade de comprar. Uma pessoa rica pode adquirir bens caros, frequentar lugares exclusivos e consumir produtos que estão fora do alcance da maioria. Essa é a imagem de riqueza que aparece constantemente na publicidade e nas redes sociais.
Mas existe outra forma de olhar para o assunto.
Imagine alguém que ganha muito bem, possui um carro caro, mora numa casa confortável e mantém um padrão de vida elevado. Apesar disso, precisa continuar trabalhando num emprego que detesta porque suas despesas consomem praticamente toda a renda. Se perder o emprego, terá dificuldades para manter os compromissos financeiros dos meses seguintes.
Agora imagine outra pessoa que possui um patrimônio menor, leva uma vida relativamente simples, mantém despesas controladas e dispõe de reservas suficientes para enfrentar períodos sem renda.
Qual delas é realmente mais livre?
A resposta depende do que entendemos por liberdade. A primeira pessoa possui maior capacidade de consumo. A segunda possui maior capacidade de escolha.
Essa diferença é fundamental para compreender a filosofia de Collins.
O dinheiro acumulado não serve apenas para comprar coisas. Ele também pode permitir que alguém recuse uma proposta de trabalho ruim, abandone um ambiente profissional prejudicial, cuide da saúde sem o mesmo desespero financeiro ou simplesmente disponha de mais tempo para a família.
Depois dos 50, essa possibilidade pode ser muito mais valiosa do que qualquer símbolo de status.
É claro que liberdade financeira não significa necessariamente abandonar o trabalho. Muitas pessoas desejam continuar produtivas durante décadas. A questão é poder trabalhar porque existe interesse, propósito ou satisfação, e não exclusivamente porque as contas do próximo mês não oferecem alternativa.
A riqueza mais importante talvez seja aquela que diminui nossa dependência de circunstâncias que não controlamos.
Gastar menos do que ganha continua sendo uma ideia revolucionária
Vivemos numa sociedade que estimula constantemente a ampliação do consumo. Quando a renda aumenta, parece natural que o padrão de vida acompanhe esse crescimento. Um salário melhor justifica um carro mais caro. Uma promoção profissional abre espaço para uma casa maior. Uma renda adicional rapidamente encontra uma nova despesa.
O resultado é que muitas pessoas ganham progressivamente mais dinheiro sem experimentar um aumento proporcional de segurança financeira.
Collins chama atenção para uma realidade frequentemente ignorada: a construção de patrimônio depende da diferença entre aquilo que recebemos e aquilo que gastamos.
Parece óbvio, mas a simplicidade dessa afirmação não diminui sua importância.
Uma pessoa que ganha R$ 15 mil e gasta R$ 14.800 possui uma margem financeira muito pequena. Outra que ganha R$ 7 mil e consegue viver com R$ 5 mil dispõe, proporcionalmente, de muito mais capacidade para acumular recursos.
Isso não significa que toda pessoa possa simplesmente cortar despesas e resolver seus problemas. No Brasil, milhões de famílias enfrentam rendimentos insuficientes até para necessidades básicas. Em determinadas situações, aumentar a renda é uma necessidade, não uma opção.
Ainda assim, quando existe alguma margem de escolha, o controle do padrão de vida faz uma diferença enorme.
Depois dos 50, vale observar especialmente aquilo que poderíamos chamar de despesas herdadas: compromissos assumidos em fases anteriores da vida que continuam consumindo dinheiro mesmo quando já não fazem sentido.
Talvez a casa seja maior do que a família precisa. Talvez o carro represente um custo desproporcional ao benefício que oferece. Talvez existam assinaturas, hábitos de consumo ou obrigações sociais mantidos apenas por costume.
Reorganizar essas despesas não precisa representar uma perda de qualidade de vida. Em muitos casos, pode significar exatamente o contrário: trocar compromissos financeiros por tranquilidade.
A simplicidade dos investimentos não significa ausência de riscos
Uma das propostas centrais de O Caminho Simples para a Riqueza é evitar a complexidade desnecessária no mundo dos investimentos.
Collins é um defensor conhecido dos fundos de índice de baixo custo, especialmente daqueles que acompanham amplamente o mercado de ações norte-americano. Sua lógica é que, em vez de tentar descobrir continuamente quais empresas terão melhor desempenho, o investidor pode participar do crescimento de um conjunto diversificado de empresas ao longo do tempo.
Essa abordagem procura reduzir custos, simplificar decisões e diminuir a dependência de previsões sobre o comportamento futuro do mercado.
O argumento merece atenção porque confronta uma crença bastante difundida: a de que investir bem exige acompanhar notícias econômicas diariamente, descobrir ações promissoras e reagir rapidamente a cada mudança no cenário financeiro.
Na prática, essa tentativa permanente de antecipar movimentos pode produzir custos elevados, decisões emocionais e resultados inferiores aos de estratégias mais simples.
Entretanto, existe um cuidado importante para o leitor brasileiro.
O livro foi escrito a partir da realidade dos Estados Unidos. Isso significa que suas recomendações sobre fundos, tributação, contas de aposentadoria e instrumentos financeiros não podem ser simplesmente transportadas para o Brasil.
O investidor brasileiro precisa considerar questões como inflação doméstica, tributação, câmbio, produtos disponíveis, proteção dos depósitos e adequação dos investimentos aos seus objetivos.
Além disso, fundos de ações podem sofrer quedas expressivas, inclusive durante períodos prolongados. Diversificação e custos baixos não eliminam o risco de mercado.
Para alguém que já passou dos 50, também é indispensável avaliar o prazo em que o dinheiro será necessário. Recursos destinados a despesas próximas ou à reserva de emergência não deveriam ser tratados da mesma maneira que investimentos planejados para horizontes de décadas.
Portanto, a principal lição de Collins não deveria ser interpretada como uma recomendação automática de determinado produto financeiro.
A mensagem mais duradoura é outra: uma boa estratégia de investimento precisa ser compreensível, economicamente eficiente e suficientemente adequada à nossa realidade para que consigamos mantê-la mesmo nos momentos difíceis.
O maior inimigo do investidor pode estar no espelho
É comum imaginar que o sucesso financeiro depende principalmente de conhecimento técnico. Quanto mais alguém souber sobre economia, juros, ações e investimentos, maiores seriam suas chances de construir patrimônio.
Conhecimento certamente ajuda. Mas ele não resolve sozinho um problema essencial: nosso comportamento.
Uma pessoa pode compreender perfeitamente a importância de investir para o longo prazo e, ainda assim, vender seus investimentos em pânico durante uma queda do mercado. Pode conhecer os efeitos dos juros compostos e continuar gastando todo o dinheiro disponível. Pode defender uma vida simples e assumir dívidas para impressionar pessoas cuja opinião nem deveria importar tanto.
Collins dedica atenção ao comportamento necessário para sustentar uma estratégia financeira.
Isso envolve compreender que os mercados oscilam, aceitar períodos de perdas sem transformar cada queda numa catástrofe pessoal e resistir à tentação de modificar continuamente uma estratégia apenas porque outra parece mais lucrativa naquele momento.
A paciência, nesse contexto, não significa passividade. Significa compreender a diferença entre agir quando necessário e agir apenas para aliviar a ansiedade.
Depois dos 50, esse ensinamento possui duas dimensões.
A primeira é financeira: decisões precipitadas podem comprometer recursos que levaram muitos anos para ser acumulados.
A segunda é emocional: a tentativa desesperada de recuperar o tempo perdido pode levar alguém a assumir riscos incompatíveis com sua situação.
Quem chega aos 55 anos preocupado por não ter construído patrimônio suficiente pode se sentir atraído por promessas de ganhos extraordinários. O problema é que a necessidade de recuperar dinheiro rapidamente não torna os investimentos arriscados mais seguros.
Em muitos casos, acontece o contrário. A urgência diminui nossa tolerância a perdas e aumenta a vulnerabilidade a decisões ruins.
Por isso, uma estratégia simples não é necessariamente aquela que promete maior rentabilidade. É aquela que oferece uma relação coerente entre objetivos, riscos, prazo e capacidade de permanecer investido.
E quando se chega aos 50 sem patrimônio?
Essa talvez seja a pergunta mais importante para os leitores do RubensPlima.
Boa parte da literatura sobre independência financeira pressupõe que o leitor possui renda suficiente para poupar regularmente e dispõe de muitos anos para aproveitar o crescimento dos investimentos.
Mas e quem passou dos 50 sem uma reserva significativa? Quem perdeu o emprego, enfrentou dificuldades familiares, precisou usar economias para sobreviver ou simplesmente nunca conseguiu organizar as próprias finanças?
Nesse cenário, o caminho proposto por Collins continua oferecendo princípios úteis, mas sua aplicação exige adaptações.
O primeiro passo não deveria ser escolher o melhor fundo de investimento. Deveria ser compreender a situação financeira atual.
Quanto custa manter as despesas essenciais? Existem dívidas com juros elevados? Há alguma reserva para emergências? A renda atual é suficiente para sustentar o padrão de vida? Que habilidades profissionais poderiam gerar receitas adicionais?
Essas perguntas podem parecer menos interessantes do que discutir rentabilidade, mas são muito mais importantes para quem precisa reconstruir a própria estabilidade.
Antes de pensar em independência financeira, talvez seja necessário conquistar alguma independência diante das emergências cotidianas.
Ter recursos suficientes para enfrentar um conserto inesperado, uma despesa médica ou algumas semanas de redução de renda já representa um avanço importante.
Depois, com dívidas reorganizadas e alguma margem financeira, torna-se possível pensar em investimentos de longo prazo.
Existe, porém, outro elemento que merece atenção especial depois dos 50: a capacidade de continuar gerando renda.
Uma pessoa pode não possuir um grande patrimônio financeiro, mas carregar décadas de experiência profissional, conhecimentos específicos e uma rede de relacionamentos que ainda podem produzir valor econômico.
Transformar esse patrimônio invisível em renda pode ser tão importante quanto aprender a investir.
E isso exige abandonar uma interpretação limitada da educação financeira. Construir riqueza não é apenas administrar melhor o dinheiro que entra. Também é desenvolver condições para que mais dinheiro possa entrar de maneira sustentável.
O tempo ainda pode trabalhar a seu favor
Uma das razões pelas quais os juros compostos são tão valorizados é que os rendimentos podem passar a produzir novos rendimentos ao longo do tempo.
Entretanto, quando falamos sobre esse mecanismo, frequentemente utilizamos exemplos de pessoas que começam a investir aos 20 ou 25 anos. Para alguém que já passou dos 50, esses exemplos podem provocar mais frustração do que inspiração.
Não há como recuperar literalmente os anos que passaram. Mas isso não significa que os próximos anos sejam irrelevantes.
Considere um exemplo hipotético: uma pessoa que começa a investir R$ 500 por mês aos 50 anos e mantém esse hábito durante 15 anos.
Simulação ilustrativa de acumulação
Total aportado: R$ 90.000
Patrimônio projetado: R$ 143.000
Valores nominais, com aportes ao fim de cada mês e taxa anual efetiva constante. Não considera inflação, impostos ou custos. Rentabilidade meramente hipotética, sem garantia de resultados.
O objetivo do exemplo não é sugerir que qualquer pessoa conseguirá poupar esse valor ou obter determinada rentabilidade. A intenção é demonstrar que decisões consistentes continuam produzindo efeitos mesmo quando não começamos tão cedo quanto gostaríamos.
Também precisamos reconhecer que acumular patrimônio aos 50 não é a mesma coisa que acumular aos 25. O horizonte de investimento pode ser menor, as necessidades de liquidez podem ser maiores e os objetivos provavelmente serão diferentes.
Isso exige planejamento mais cuidadoso, não desistência.
Talvez a meta não seja conquistar independência financeira completa em poucos anos. Talvez seja construir uma reserva capaz de complementar a aposentadoria, reduzir a dependência de um único trabalho ou proporcionar mais tranquilidade numa fase futura da vida.
Não existe obrigação de perseguir o mesmo objetivo financeiro de outras pessoas.
Dinheiro suficiente: uma pergunta que quase ninguém faz
Existe uma discussão que atravessa a filosofia de Collins e merece ser ampliada: quanto dinheiro é suficiente?
A resposta parece simples até tentarmos formulá-la.
Para algumas pessoas, suficiente significa pagar as despesas sem preocupação. Para outras, significa possuir uma casa quitada e uma renda mensal estável. Há quem deseje viajar regularmente, ajudar os filhos ou simplesmente ter condições de cuidar da própria saúde.
Nenhuma dessas respostas é universal.
O problema surge quando nunca estabelecemos o que realmente desejamos. Sem essa definição, qualquer patrimônio parece insuficiente, porque sempre haverá alguém com mais dinheiro, uma casa maior ou um padrão de consumo superior.
Depois dos 50, essa comparação pode se tornar especialmente desgastante.
Talvez um antigo colega tenha construído uma empresa bem-sucedida. Outro tenha se aposentado antecipadamente. Alguém esteja viajando pelo mundo enquanto você ainda tenta reorganizar as contas.
Comparações desse tipo ignoram histórias, oportunidades, responsabilidades e circunstâncias profundamente diferentes.
A pergunta mais produtiva não é quanto os outros conseguiram acumular, mas que tipo de vida queremos sustentar daqui para frente.
Se a resposta envolve tranquilidade, saúde, autonomia e tempo disponível, então nossas decisões financeiras deveriam trabalhar nessa direção.
Isso pode significar ganhar mais. Mas também pode significar gastar menos, mudar de profissão, reduzir compromissos, reorganizar investimentos ou simplesmente abandonar padrões de consumo que já não representam nossos valores.
A simplicidade defendida por Collins não deveria ser confundida com uma vida de privações permanentes. O propósito de organizar o dinheiro é ampliar possibilidades, não transformar a existência numa competição para descobrir quem consegue gastar menos.
O que o livro não resolve sozinho
É importante reconhecer os limites de O Caminho Simples para a Riqueza.
A obra oferece uma filosofia sólida sobre consumo, independência financeira, investimentos simples e disciplina de longo prazo. Entretanto, não constitui um plano completo para todas as realidades.
Quem enfrenta desemprego prolongado, renda insuficiente, dívidas graves ou problemas de saúde pode precisar de soluções mais imediatas do que aquelas normalmente associadas à acumulação patrimonial.
Também é necessário considerar que os sistemas de aposentadoria, tributação e investimentos variam bastante entre países.
Para o leitor brasileiro acima dos 50, a estratégia financeira precisa dialogar com a realidade do INSS, com as alternativas de renda fixa e variável disponíveis no país, com a inflação, com a proteção de reservas e com as particularidades da própria família.
Outro ponto importante é que o livro concentra boa parte de sua atenção no patrimônio financeiro. Entretanto, depois dos 50, a segurança também depende de fatores que não aparecem nas contas de investimento.
Saúde, capacidade de trabalho, relações de confiança, atualização profissional e qualidade de vida são elementos fundamentais para sustentar qualquer projeto de liberdade.
Um patrimônio elevado pode proporcionar conforto, mas não substitui automaticamente essas outras dimensões.
Talvez por isso a melhor maneira de ler Collins seja enxergar seus ensinamentos como princípios orientadores, e não como uma receita que deva ser reproduzida mecanicamente.
Vale a pena ler O Caminho Simples para a Riqueza depois dos 50?
Sim, especialmente para quem deseja compreender a relação entre dinheiro, consumo e liberdade sem mergulhar em explicações excessivamente técnicas.
O livro é particularmente útil para leitores que possuem alguma capacidade de poupança, mas ainda não estabeleceram uma estratégia clara de longo prazo. Também pode ajudar quem se sente sobrecarregado pela quantidade de informações contraditórias sobre investimentos.
Para quem está reconstruindo a vida financeira, a obra oferece algo igualmente valioso: uma mudança de perspectiva.
Ela nos convida a abandonar a ideia de que riqueza depende necessariamente de genialidade, sorte extraordinária ou operações financeiras complexas.
A construção de patrimônio costuma envolver decisões muito menos espetaculares: controlar despesas, evitar dívidas prejudiciais, investir de maneira coerente, respeitar os riscos e manter uma estratégia durante tempo suficiente.
Mas existe uma lição que considero ainda mais importante para o público 50+.
Não adianta acumular recursos durante décadas se, ao final, continuarmos incapazes de utilizá-los para viver melhor.
O dinheiro deveria servir à vida. Não o contrário.
Livro da semana: O Caminho Simples para a Riqueza — JL Collins
O link acima é de afiliado. Uma compra realizada por ele pode gerar comissão para o site, sem custo adicional para o leitor.
“O dinheiro pode comprar muitas coisas, porém a mais valiosa delas é a liberdade. Liberdade de fazer o que quiser e trabalhar para quem você respeita.” – JL Collins.
A mensagem mais importante deste livro é a da independência financeira. E, para JL Collins, há um caminho simples para chegar lá.
Este livro nasceu de uma série de cartas sobre dinheiro e investimentos que ele escreveu a sua filha, Jessica, quando ela era adolescente. As cartas viraram textos no blog do autor e ganharam leitores em vários países.
Conclusão: riqueza é ter opções
Talvez a principal virtude de JL Collins seja retirar parte do fascínio artificial que construímos ao redor do dinheiro.
Em vez de apresentar a riqueza como um espetáculo de consumo, ele nos convida a enxergá-la como uma ferramenta de autonomia.
Isso não significa que o dinheiro resolva todos os problemas. Não resolve. Tampouco significa que qualquer pessoa possa enriquecer apenas com disciplina. As condições econômicas, as oportunidades e os acontecimentos da vida influenciam profundamente nossos resultados.
Mas existe uma diferença entre reconhecer essas limitações e abandonar completamente a possibilidade de agir.
Depois dos 50, talvez já não tenhamos o mesmo tempo de quem está começando a vida adulta. Em compensação, podemos possuir uma compreensão mais clara do que realmente importa, do que estamos dispostos a sacrificar e daquilo que não queremos repetir.
Essa maturidade pode ser uma vantagem extraordinária quando aplicada às decisões financeiras.
No fim, a pergunta mais importante talvez não seja quanto dinheiro ainda conseguiremos acumular, mas quanta liberdade conseguiremos construir com o dinheiro, o tempo e as oportunidades que ainda temos.
Porque enriquecer pode ser um objetivo legítimo. Mas viver sem permanecer refém do dinheiro é uma conquista ainda maior.
Leia também — Biblioteca 50+
- A Psicologia Financeira — Morgan Housel: uma reflexão sobre como comportamento, paciência e percepção de risco influenciam nossa relação com o dinheiro.
- O Homem Mais Rico da Babilônia — George S. Clason: princípios clássicos de poupança, disciplina e construção gradual de patrimônio.
- Essencialismo — Greg McKeown: como eliminar excessos e direcionar recursos para aquilo que realmente importa.
- Bom Demais para Ser Ignorado — Cal Newport: por que desenvolver habilidades valiosas também faz parte da construção da autonomia.