Há livros sobre dinheiro que envelhecem depressa. Falam de um investimento específico, de uma oportunidade daquele momento, de uma legislação que muda ou de uma estratégia que funciona enquanto determinadas condições econômicas permanecem de pé. Alguns anos depois, parte do conteúdo precisa de notas de rodapé para continuar fazendo sentido.
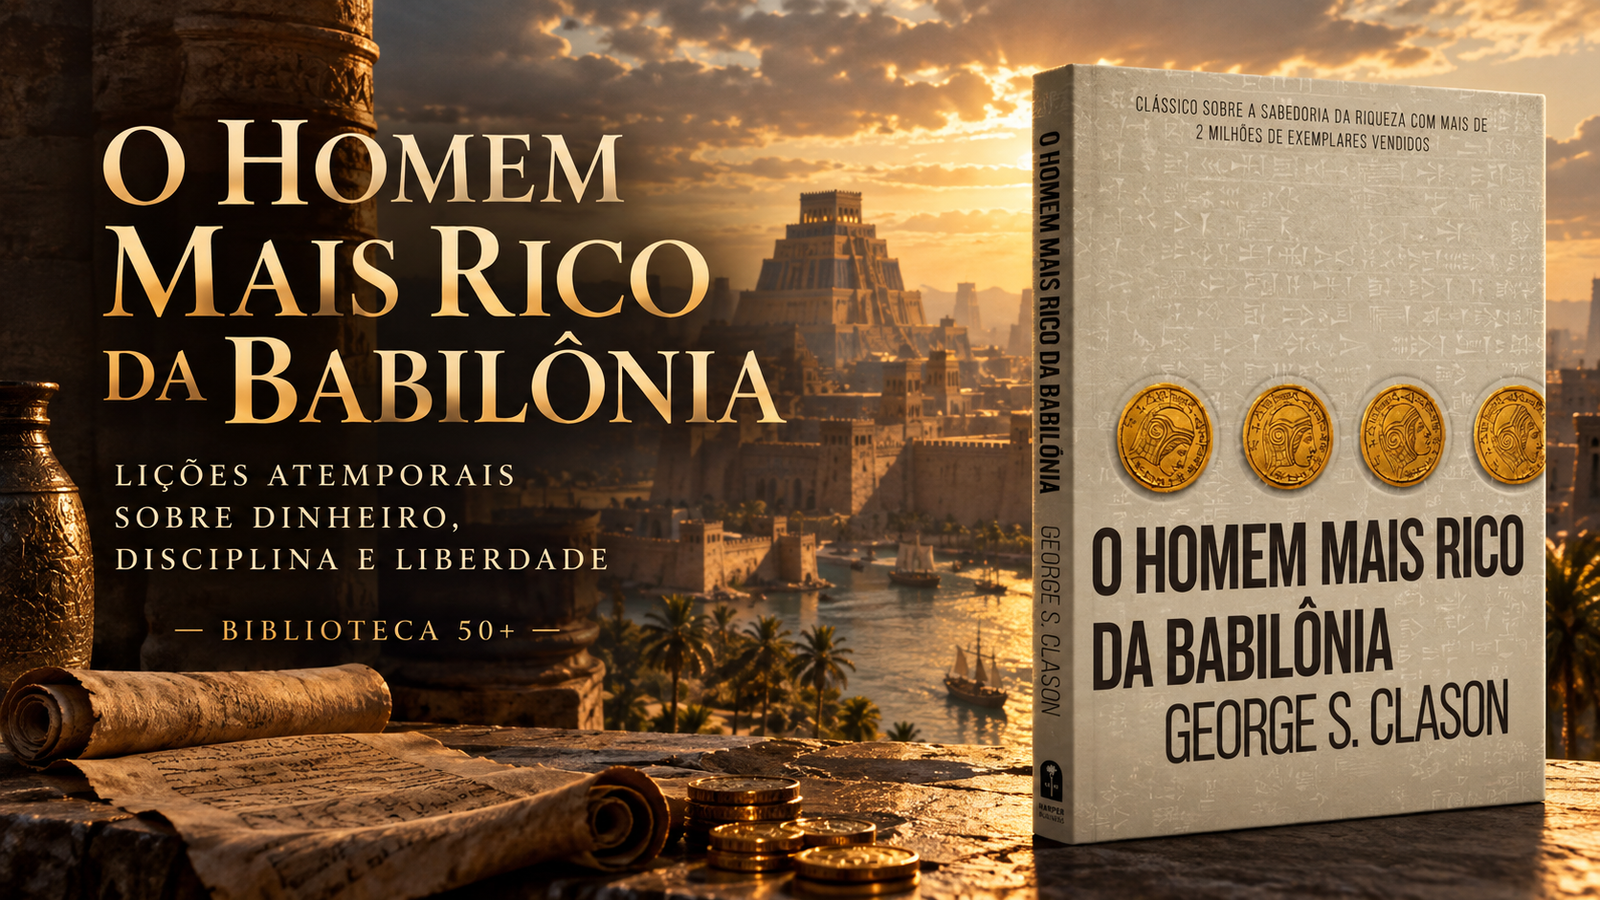
O Homem Mais Rico da Babilônia, de George S. Clason, tomou outro caminho.
Publicado originalmente em 1926, o livro nasceu de uma série de textos que Clason produziu na década de 1920, distribuídos por instituições financeiras, e posteriormente reuniu em uma obra construída em torno de parábolas ambientadas na antiga Babilônia.
É uma escolha curiosa. Para ensinar alguém a cuidar do dinheiro no século XX, Clason voltou milhares de anos no tempo.
Talvez seja justamente por isso que o livro continua interessante cem anos depois.
Ele praticamente não depende da economia de sua época. Não tenta dizer qual ativo comprar amanhã. Também não exige que o leitor compreenda gráficos, índices ou fórmulas financeiras sofisticadas. Seu assunto é anterior a tudo isso: o comportamento de quem recebe dinheiro, gasta dinheiro, perde dinheiro e tenta construir alguma coisa com aquilo que ganha.
E esse problema continua bastante atual.
A Babilônia de Clason poderia ser hoje
A cidade que aparece no livro é uma Babilônia literária, usada como cenário para histórias sobre pessoas que trabalham, desejam prosperar e tentam entender por que algumas conseguem acumular riqueza enquanto outras permanecem constantemente sem dinheiro.
No centro de várias dessas histórias está Arkad, apresentado como o homem mais rico da Babilônia. Ele não nasceu rico. Sua importância para o livro está justamente no percurso que fez e nos princípios que passa a ensinar aos outros.
Clason organiza boa parte desses ensinamentos nas chamadas Sete Curas para uma Bolsa Vazia e nas Cinco Leis do Ouro. Entre os princípios recorrentes estão reservar uma parte da renda, controlar despesas, fazer o dinheiro produzir, proteger o patrimônio contra perdas e desenvolver a própria capacidade de ganhar mais.
Nada disso parece revolucionário. Essa talvez seja a primeira provocação do livro.
Se os princípios básicos são tão conhecidos, por que tanta gente passa décadas trabalhando sem conseguir construir patrimônio?
A resposta de Clason não está em descobrir um segredo escondido. Está em fazer continuamente aquilo que quase todo mundo sabe que deveria fazer, mas adia.

Baseando-se nos segredos de sucesso dos antigos babilônicos ― os habitantes da cidade mais rica e próspera de seu tempo ―, George S. Clason mostra soluções ao mesmo tempo sábias e muito atuais para evitar a falta de dinheiro, como não desperdiçar recursos durante tempos de opulência, buscar conhecimento e informação em vez de apenas lucro, assegurar uma renda para o futuro, manter a pontualidade no pagamento de dívidas e, sobretudo, cultivar as próprias aptidões, tornando-se cada vez mais habilidoso e consciente.
Primeiro, pague a você mesmo
Uma das ideias mais conhecidas do livro é reservar uma parte de tudo o que se ganha antes de distribuir o restante entre as despesas.
Arkad trabalha com a proporção de um décimo da renda. A lógica, porém, é mais importante do que o número.
Normalmente fazemos o contrário. Recebemos dinheiro e imediatamente começamos a distribuí-lo. Moradia, alimentação, transporte, cartão, lazer, parcelas, assinaturas. Se alguma coisa sobreviver ao final do mês, pensamos em guardar.
Frequentemente não sobrevive nada. Clason propõe inverter essa ordem. Você passa a fazer parte da lista de pessoas que precisam ser pagas todos os meses.
Há uma mudança psicológica importante nisso. Poupar deixa de depender da sobra e passa a fazer parte da estrutura financeira.
Para quem chegou aos 50 sem o patrimônio que imaginava ter nessa idade, essa ideia pode causar certo desconforto. Dez por cento talvez pareça pouco diante do tempo que passou. Para algumas pessoas, dependendo da renda e das dívidas existentes, talvez nem seja imediatamente possível.
Mas o princípio permanece útil. O patrimônio começa quando uma parcela do dinheiro que passa pelas suas mãos deixa de desaparecer.
Isso conversa diretamente com uma ideia que apareceu na nossa série sobre reconstrução financeira depois dos 50: antes de procurar riqueza, é necessário diminuir a fragilidade. A transcrição que deu origem à série chama esse primeiro colchão financeiro de um “microcaixa”, um valor capaz de criar alguma distância entre um imprevisto e o desespero.
Clason escreveu quase um século antes, mas a lógica é parecida. Primeiro você precisa conseguir conservar alguma coisa.
O problema talvez não seja quanto você ganha
Outra das curas propostas por Arkad é controlar as despesas.
Aqui existe uma armadilha que atravessou gerações: conforme a renda cresce, nossa definição de necessidade também cresce.
Aquilo que antes parecia luxo gradualmente se transforma em despesa normal. Uma renda maior deveria aumentar nossa capacidade de acumulação, mas muitas vezes apenas financia uma versão mais cara da mesma vida.
O livro chama atenção para a diferença entre desejos e despesas necessárias. Isso ganha uma dimensão particular depois dos 50.
Durante décadas, acumulamos hábitos junto com bens. Existe um padrão de vida, uma imagem profissional, expectativas familiares e até uma ideia sobre aquilo que alguém da nossa idade “deveria” possuir.
Diminuir despesas pode então parecer retrocesso. Mas há uma pergunta mais útil:
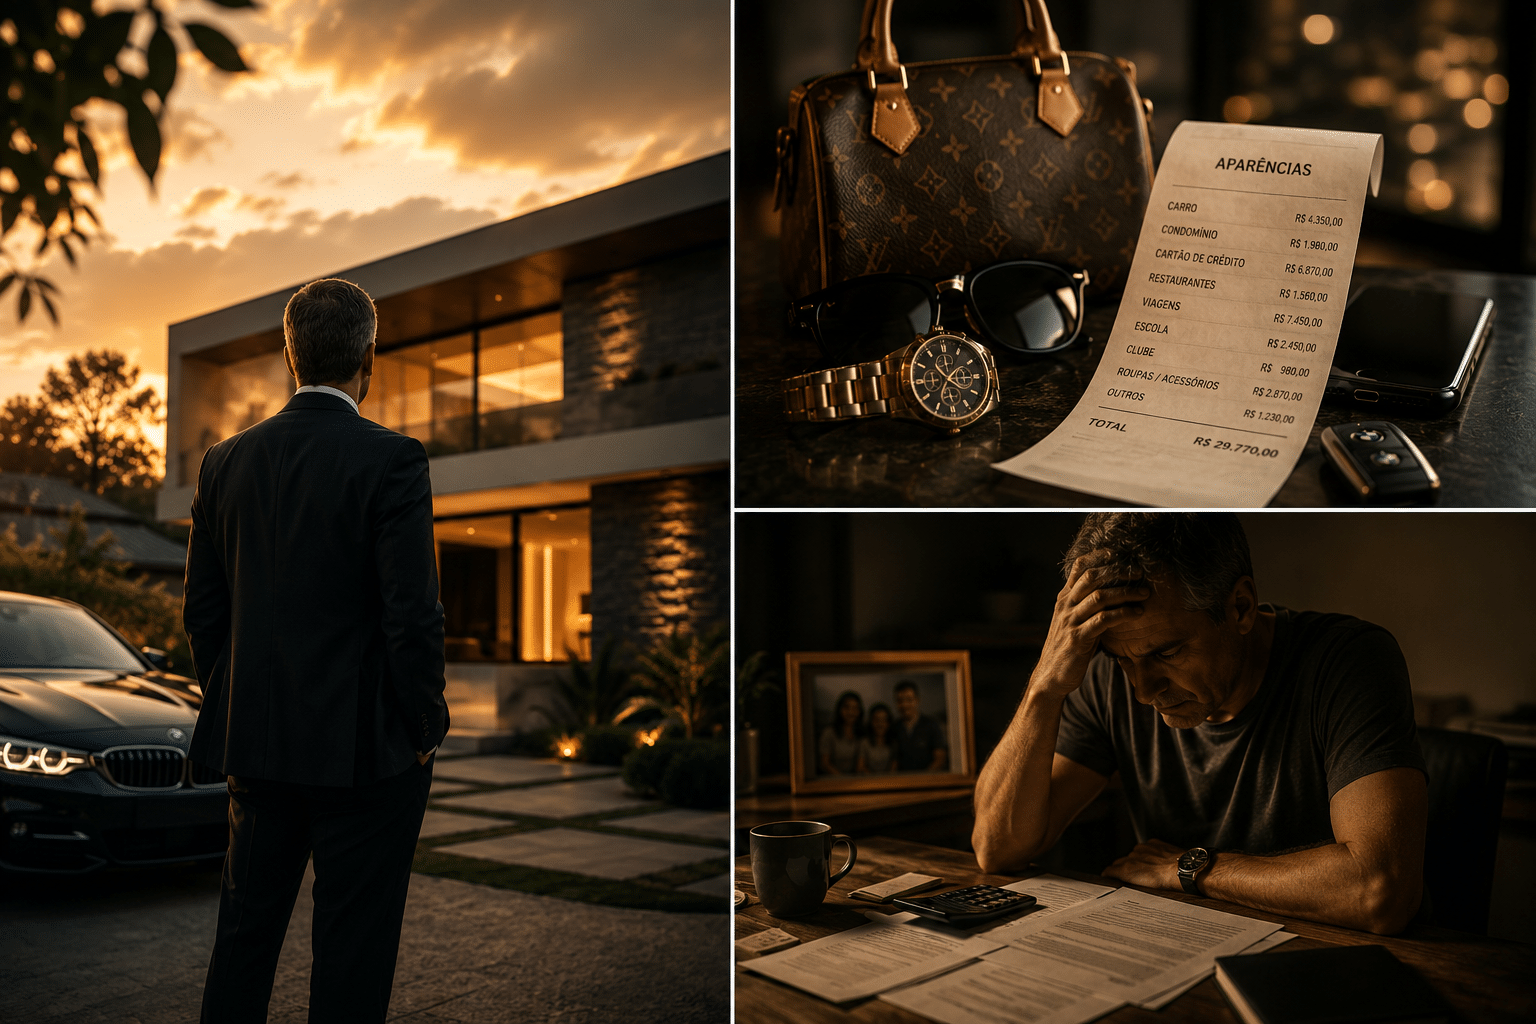
quanto custa sustentar a aparência da vida que construímos?
Às vezes, muito mais do que percebemos.
Na nossa série financeira, já tocamos justamente nessa ferida ao discutir O Preço Invisível de Manter as Aparências. A transcrição original é especialmente dura nesse ponto, defendendo que, diante de uma reconstrução financeira, preservar a aparência pode consumir o capital necessário para recuperar estabilidade.
A Babilônia de Clason parece distante. O comportamento é familiar.
Guardar dinheiro resolve apenas metade do problema
Se o livro terminasse na economia, seria apenas um manual antigo de poupança. Clason vai além.
Depois de guardar parte do que ganha, Arkad precisa aprender a fazer esse dinheiro produzir. Surge então outra ideia importante da obra: dinheiro acumulado precisa trabalhar.
Aqui é necessário atualizar Clason para o leitor contemporâneo.
O livro não deve ser usado como manual de investimento para 2026. Produtos financeiros, tributação, inflação, mercados e regulamentações pertencem a outra realidade. O valor da obra está nos princípios gerais, não em transformar suas parábolas em recomendações específicas de investimento.
E um desses princípios continua válido: acumular patrimônio exige passar gradualmente de alguém que depende exclusivamente do próprio trabalho para alguém que também possui ativos capazes de produzir retorno.
Existe, porém, uma advertência igualmente importante no livro.
Dinheiro precisa ser protegido.
Clason insiste que não basta buscar rendimento. É preciso compreender o risco, evitar negócios que não se conhece e procurar orientação de quem efetivamente entende do assunto. Essa prudência aparece tanto nas Sete Curas quanto nas Cinco Leis do Ouro.
Um século depois, talvez essa seja uma das partes mais atuais do livro. Mudaram os nomes das oportunidades. O impulso humano permanece. A promessa de enriquecimento rápido continua irresistível justamente para quem sente que começou tarde.
Depois dos 50, existe outro tipo de capital
Há uma lição do livro que me interessa especialmente para esta série: aumentar a capacidade de ganhar dinheiro.
É aqui que O Homem Mais Rico da Babilônia deixa de ser apenas um livro sobre economizar.
Guardar dez por cento de uma renda pequena continuará produzindo resultados pequenos. Cortar despesas possui um limite físico. Ninguém consegue cortar abaixo do necessário para viver.
A capacidade de gerar renda, por outro lado, pode crescer. Esse ponto se conecta diretamente ao que estamos discutindo sobre vida financeira depois dos 50.
Quem chega a essa idade pode não ter acumulado o dinheiro que gostaria, mas provavelmente acumulou alguma coisa: conhecimento profissional, experiência, contatos, capacidade de julgamento, domínio de problemas específicos, erros que já aprendeu a evitar.
A questão passa a ser descobrir quanto desse patrimônio invisível está sendo convertido em renda.
Na transcrição que iniciou esta série existe uma formulação particularmente interessante: muitas pessoas acumulam anos de experiência, mas continuam cobrando como iniciantes. A proposta é identificar conhecimentos existentes e aplicá-los em contextos mais bem remunerados, em vez de imaginar que recomeçar exige apagar toda a vida profissional anterior.
Clason chega ao mesmo território por outro caminho. Desenvolver a capacidade de ganhar mais também é uma forma de construir riqueza.
Para alguém aos 25, isso pode significar adquirir experiência.
Aos 50, frequentemente significa reconhecer, atualizar e reposicionar a experiência que já possui.
O que envelheceu no livro
Um clássico não precisa ser tratado como escritura sagrada.
Algumas ideias refletem seu período histórico. Certas recomendações precisam ser reinterpretadas diante da realidade econômica atual, e a simplicidade das parábolas às vezes faz problemas financeiros complexos parecerem mais fáceis do que realmente são.
Também existe um risco na leitura contemporânea: transformar princípios financeiros em julgamento moral.
Nem toda pessoa que chegou aos 50 com pouco patrimônio foi irresponsável. Desemprego, doença, divórcio, necessidade de cuidar da família, baixos salários, crises econômicas e inúmeros acontecimentos podem destruir planos construídos durante anos.
Reconhecer isso não elimina a responsabilidade individual. Apenas impede que responsabilidade seja confundida com culpa.
Essa distinção importa muito para o público desta série. Se alguém está tentando reconstruir a vida financeira aos 50, interessa menos realizar um julgamento sobre os últimos trinta anos do que descobrir quais decisões ainda podem ser tomadas nos próximos dez, vinte ou trinta.
Nesse ponto, Clason continua útil. Ele devolve a atenção ao que fazemos com o próximo dinheiro que chegar.
O verdadeiro segredo da Babilônia é tedioso
Talvez essa seja a razão de o livro continuar sendo lido. Seu segredo é decepcionantemente pouco espetacular.
Ganhe. Guarde uma parte. Controle despesas. Proteja aquilo que acumulou. Faça o dinheiro produzir. Aprenda antes de arriscar. Desenvolva sua capacidade de ganhar mais. Não existe a grande jogada. Existe repetição.
E isso entra em conflito com boa parte do conteúdo financeiro que consumimos atualmente, porque disciplina durante anos rende um título muito menos sedutor do que descobrir o próximo investimento que pode multiplicar seu patrimônio.
O curioso é que Clason escreveu suas parábolas antes da televisão, das redes sociais, das criptomoedas, dos influenciadores financeiros e das promessas de renda passiva vendidas em anúncios.
Ainda assim, reconheceria imediatamente nosso problema.
Continuamos procurando atalhos para escapar de princípios que consideramos tediosos.
Talvez a maior contribuição de O Homem Mais Rico da Babilônia seja lembrar que riqueza costuma nascer muito antes do investimento escolhido. Ela começa na relação que desenvolvemos com cada unidade de dinheiro que passa pelas nossas mãos.
Depois dos 50, essa mensagem ganha urgência.
O tempo realmente importa mais. Alguns erros custam mais caro porque existe menos horizonte para recuperá-los. Ao mesmo tempo, ainda há tempo suficiente para que pequenas decisões repetidas durante anos produzam consequências enormes.
Você não precisa voltar à Babilônia.
Precisa decidir o que fará com o próximo real que entrar.
Para quem é este livro
O Homem Mais Rico da Babilônia funciona especialmente bem para quem percebe que conhece nomes de investimentos, mas ainda não consolidou os hábitos básicos que permitem construir patrimônio. Também é uma ótima porta de entrada para quem evita livros financeiros porque imagina encontrar uma coleção de termos técnicos.
As parábolas tornam a leitura acessível, e esse formato explica parte da longevidade da obra. Os princípios centrais giram em torno das Sete Curas para uma Bolsa Vazia e das Cinco Leis do Ouro, ensinamentos sobre poupança, controle de gastos, investimento, proteção patrimonial e aumento da capacidade de ganho.
Para quem já possui boa organização financeira e conhecimento avançado de investimentos, provavelmente haverá poucas novidades técnicas.
Mesmo assim, pode existir valor em voltar ao básico.
Porque saber uma regra e viver segundo ela são coisas bastante diferentes.
Baseando-se nos segredos de sucesso dos antigos babilônicos ― os habitantes da cidade mais rica e próspera de seu tempo ―, George S. Clason mostra soluções ao mesmo tempo sábias e muito atuais para evitar a falta de dinheiro, como não desperdiçar recursos durante tempos de opulência, buscar conhecimento e informação em vez de apenas lucro, assegurar uma renda para o futuro, manter a pontualidade no pagamento de dívidas e, sobretudo, cultivar as próprias aptidões, tornando-se cada vez mais habilidoso e consciente.
Continue na Biblioteca 50+
Se O Homem Mais Rico da Babilônia mostra que construir patrimônio depende de hábitos que atravessam gerações, outros livros da Biblioteca 50+ ajudam a ampliar essa conversa. Dinheiro é apenas uma das partes da equação. Trabalho, escolhas, tempo e a capacidade de mudar também entram nessa conta.
Reinventando-se Depois dos 50 anos de Idade
Recomeçar aos 50 não significa apagar tudo o que veio antes. Experiência, habilidades, contatos e conhecimento acumulado também formam patrimônio. O livro parte dessa bagagem para discutir como construir uma nova etapa profissional sem fingir que estamos começando do zero.
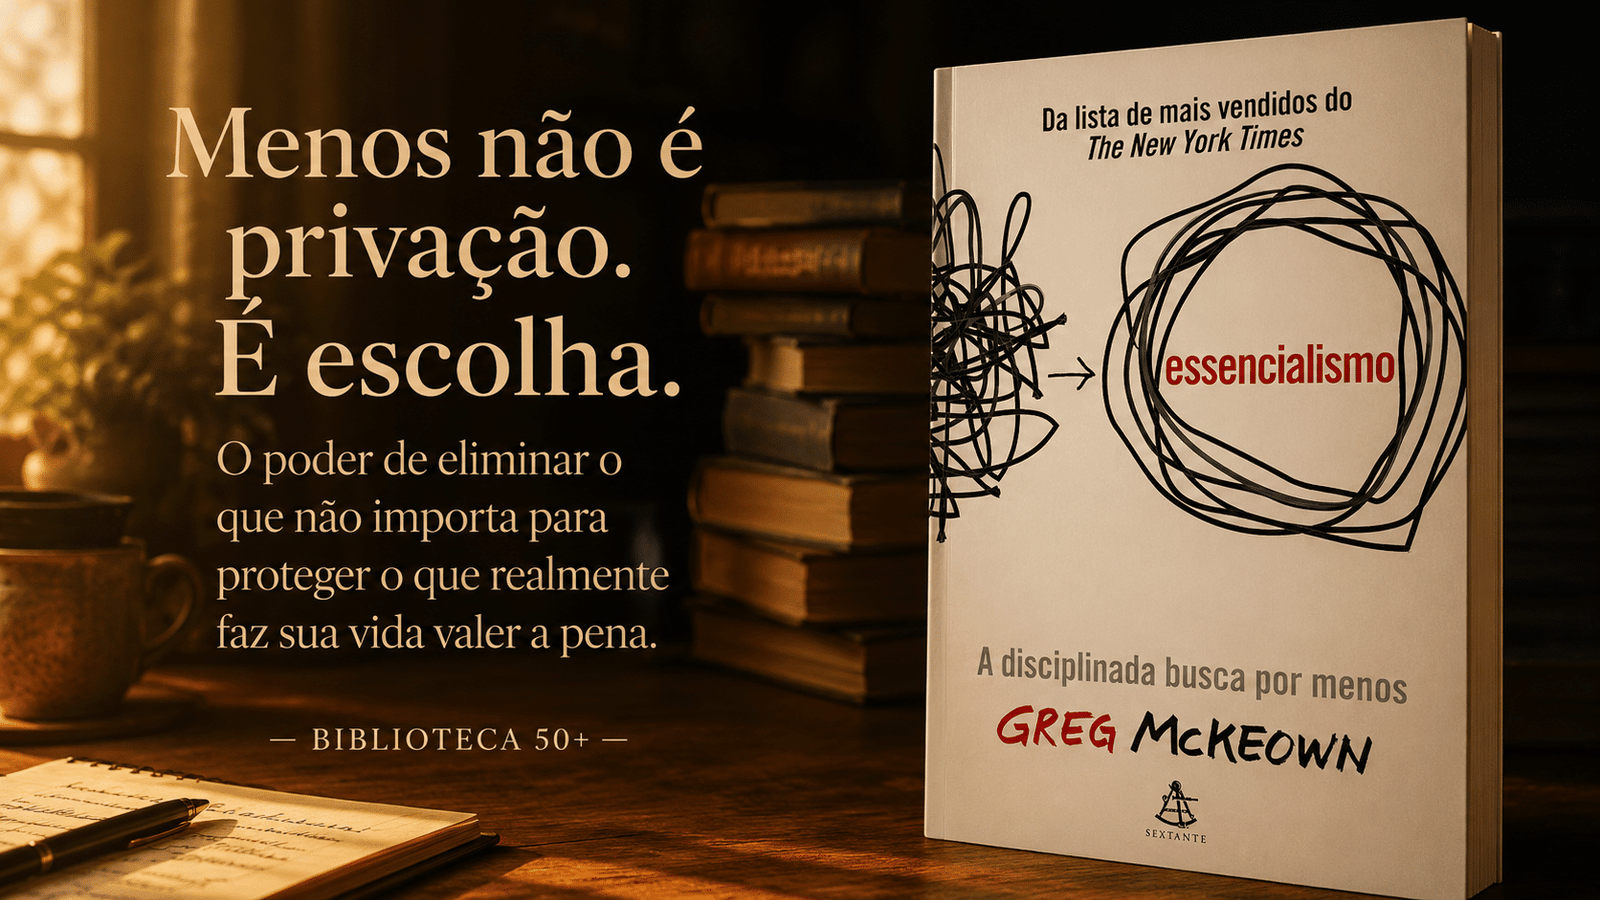
Essencialismo: Escolher o Que Fica Importa Mais do Que Ter Mais
Greg McKeown leva a conversa para o território das escolhas. Depois dos 50, dinheiro, energia e principalmente tempo precisam de critérios. Talvez construir uma vida melhor dependa tanto daquilo que decidimos abandonar quanto daquilo que ainda queremos conquistar.
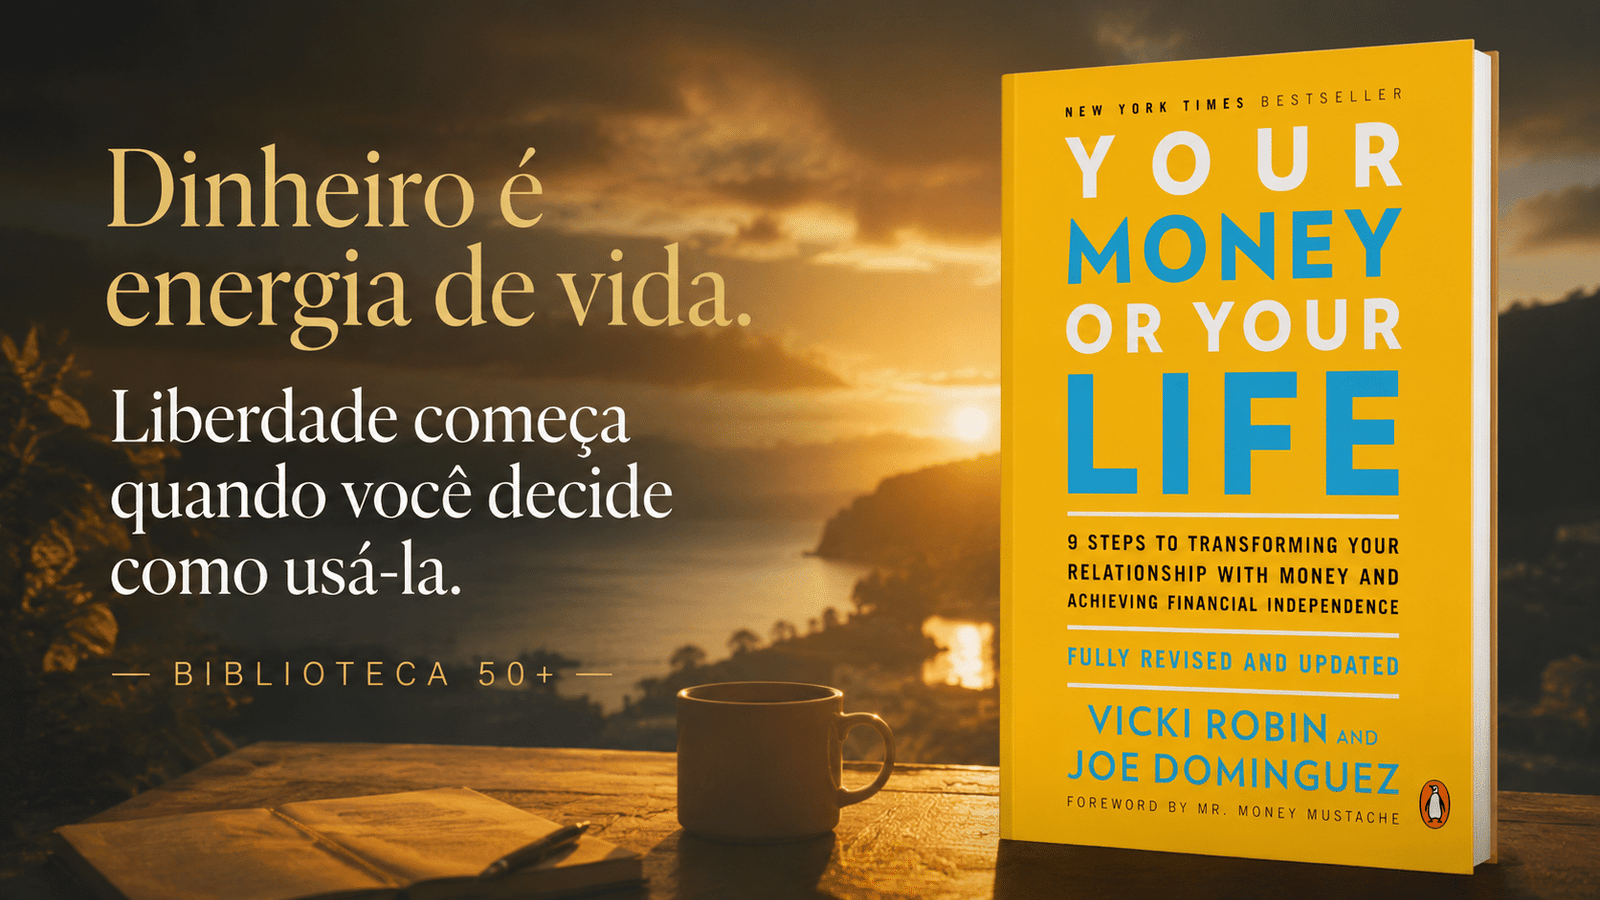
Seu Dinheiro ou Sua Vida
Vicki Robin e Joe Dominguez apresentam uma pergunta especialmente poderosa para esta fase da vida: quanto da nossa vida estamos trocando pelo dinheiro que ganhamos? Uma leitura sobre independência financeira que acaba levando a uma discussão muito maior sobre tempo, consumo e liberdade.
A Psicologia Financeira Depois dos 50
Morgan Housel ajuda a entender por que conhecer as regras do dinheiro não significa necessariamente tomar boas decisões financeiras. Comportamento, paciência, expectativas, medo e a definição pessoal do que é suficiente podem pesar mais do que qualquer fórmula.
A Biblioteca 50+ parte de uma ideia simples: ler um bom livro não serve apenas para acumular conhecimento. Serve para olhar de outro jeito para os anos que ainda temos pela frente.